Derecho fiscal

En nuestro blog de Derecho Fiscal abordamos temas de impuestos, tributos, inspecciones de Hacienda, recursos y planificación fiscal. Ofrecemos contenidos útiles tanto para particulares como para empresas, con el fin de optimizar la carga tributaria y garantizar el cumplimiento legal.

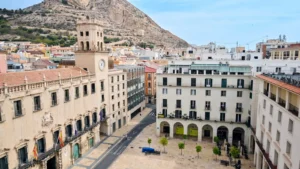
Vista del Ayuntamiento de Alicante en un artículo sobre devolución de plusvalía municipal en Alicante

Victoria judicial frente al Ayuntamiento de Alicante: no puede negarse la devolución de la plusvalía por no aportar inicialmente el modelo 650

Victoria judicial frente al Ayuntamiento de Alicante: no puede negarse la devolución de la plusvalía por no aportar inicialmente el modelo 650 18 de junio de 2026 Una reciente victoria judicial frente al Ayuntamiento de Alicante confirma una cuestión clave para muchos contribuyentes: la Administración no puede negar automáticamente la devolución de la plusvalía municipal cuando se acredita que no ha existido incremento de valor, aunque inicialmente no se haya aportado el modelo 650 del Impuesto sobre Sucesiones. La sentencia estima el recurso contencioso-administrativo y reconoce el derecho del contribuyente a recuperar la cantidad ingresada indebidamente, más los intereses de demora, al considerar que la falta inicial de aportación del modelo 650 era un defecto subsanable y no podía impedir el ejercicio del derecho de rectificación dentro del plazo legal de cuatro años. ¿Qué ocurrió en este caso? El caso tiene su origen en una liquidación de la plusvalía municipal en Alicante, técnicamente conocida como Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, IIVTNU. El contribuyente transmitió un inmueble que había sido adquirido previamente por herencia. Al presentar la documentación ante el Ayuntamiento de Alicante, se hizo constar que no existía incremento de valor entre la adquisición y la transmisión. Sin embargo, el Ayuntamiento giró una carta de pago por la plusvalía municipal. Posteriormente, se solicitó la rectificación de la autoliquidación y la devolución del ingreso indebido. La Administración denegó la devolución alegando que no se había aportado en plazo el modelo 650 del Impuesto sobre Sucesiones, aunque sí constaba la escritura de herencia y, por tanto, existían datos suficientes para conocer el valor de adquisición. La clave de la sentencia: el modelo 650 no puede convertirse en una barrera automática La sentencia es especialmente relevante porque analiza si la falta inicial del modelo 650 puede justificar que el Ayuntamiento de Alicante niegue la devolución de la plusvalía municipal. Y la respuesta judicial es clara: no. El Juzgado entiende que, aunque la ordenanza municipal exigiera la aportación del modelo 650 en determinados supuestos, la ausencia inicial de ese documento no podía impedir de forma automática el derecho del contribuyente a solicitar la rectificación y la devolución del ingreso indebido. La razón es sencilla: la Ley Reguladora de las Haciendas Locales establece que, para acreditar la inexistencia de incremento de valor, deben aportarse los títulos que documenten la adquisición y la transmisión. Es decir, la ley no permite que un requisito formal se convierta en un obstáculo absoluto cuando la inexistencia de incremento de valor puede comprobarse con la documentación aportada. El Ayuntamiento debió requerir la subsanación Uno de los puntos más importantes de esta victoria judicial frente al Ayuntamiento de Alicante es que la sentencia considera que la Administración debió permitir la subsanación. La resolución judicial señala que la falta del modelo 650 no impedía al Ayuntamiento conocer el valor de adquisición, ya que este constaba en la escritura de herencia aportada. Por tanto, si la Administración consideraba necesario ese documento adicional, debió requerirlo correctamente y permitir su aportación. Lo que no podía hacer era negar definitivamente la devolución de la plusvalía municipal por una omisión documental subsanable. ¿Qué dice la sentencia sobre el plazo de cuatro años? La sentencia también recuerda una idea esencial en materia tributaria: el contribuyente puede ejercitar su derecho a la rectificación y devolución de ingresos indebidos dentro del plazo de prescripción de cuatro años. Esto significa que la falta inicial de un documento no puede vaciar de contenido ese derecho. En este caso, el juzgado entiende que la ausencia inicial del modelo 650 no podía impedir el ejercicio pleno del derecho de rectificación, especialmente cuando el documento terminó aportándose durante la tramitación administrativa. ¿Por qué es importante esta sentencia? Esta sentencia es importante porque refuerza la protección del contribuyente frente a interpretaciones excesivamente formalistas de la Administración. En la práctica, muchos ciudadanos pagan la plusvalía municipal aun cuando no ha existido ganancia real. Esto puede ocurrir en transmisiones por herencia, compraventa o adjudicación, especialmente cuando el valor de transmisión es inferior al valor de adquisición. La sentencia confirma que, si no ha existido incremento de valor, no debe exigirse el impuesto. Además, si el impuesto se ha pagado indebidamente, puede solicitarse la devolución. También confirma que el Ayuntamiento no puede imponer cargas formales de forma desproporcionada cuando la ley no las configura como requisito impeditivo absoluto. Plusvalía municipal en Alicante: cuándo puede reclamarse Puede estudiarse la reclamación de la plusvalía municipal en Alicante cuando se dé alguno de estos supuestos: Se ha vendido o transmitido un inmueble por un valor inferior al de adquisición. Se ha heredado un inmueble y posteriormente se ha vendido sin ganancia real. El Ayuntamiento ha girado una liquidación pese a que no existía incremento de valor. Se ha pagado la plusvalía municipal y después se comprueba que no correspondía. La Administración ha denegado la devolución por motivos meramente formales. En estos casos, es fundamental revisar la escritura de adquisición, la escritura de transmisión, los valores declarados y la documentación tributaria presentada. La victoria judicial: devolución de la cantidad pagada, intereses y costas La sentencia estima el recurso y anula la resolución administrativa impugnada. Además, reconoce el derecho a la rectificación y condena al Ayuntamiento de Alicante a devolver la cantidad ingresada indebidamente, junto con los intereses de demora. También impone las costas a la Administración, aunque con el límite fijado por el juzgado. Esta victoria judicial confirma que los contribuyentes no deben resignarse cuando el Ayuntamiento deniega una devolución por motivos formales, especialmente si la documentación acredita que no existió incremento de valor.   Esta sentencia supone una importante victoria judicial frente al Ayuntamiento de Alicante en materia de plusvalía municipal. El juzgado confirma que el Ayuntamiento no puede negar la devolución del impuesto por no haberse aportado inicialmente el modelo 650, cuando la inexistencia de incremento de valor queda acreditada y el defecto documental era subsanable. En Piñero Robledillo Abogados estudiamos cada caso de forma individualizada para determinar si la plusvalía municipal fue
Leer más »
Calculadora junto a una maqueta de vivienda, llaves y planos, representando el cálculo fiscal de la exención por reinversión en vivienda habitual en el IRPF.

exención por reinversión en vivienda habitual

Exención por reinversión en vivienda habitual 13 de mayo de 2026 Vender una vivienda habitual y comprar otra puede tener un impacto fiscal importante en el IRPF. En concreto, la ganancia patrimonial obtenida por la venta puede quedar exenta si se reinvierte correctamente en una nueva vivienda habitual. Ahora bien, surgen muchas dudas cuando la nueva vivienda todavía está en construcción, cuando se han hecho pagos previos al promotor, cuando la vivienda vendida tiene hipoteca pendiente o cuando parte de la nueva compra se financia con otro préstamo. La consulta vinculante V0620-25, de 2 de abril de 2025, de la Dirección General de Tributos, analiza precisamente este supuesto: una pareja que vende su vivienda habitual, cancela la hipoteca pendiente y adquiere una nueva vivienda habitual en construcción, financiando parte del precio con un nuevo préstamo. ¿Qué es la exención por reinversión en vivienda habitual? La exención por reinversión en vivienda habitual permite que la ganancia patrimonial obtenida por la venta de la vivienda habitual no tribute en el IRPF, siempre que el importe obtenido se reinvierta en la adquisición o rehabilitación de una nueva vivienda habitual. Esta exención está regulada en el artículo 38 de la Ley del IRPF y en el artículo 41 del Reglamento del IRPF. En términos prácticos, si una persona vende su vivienda habitual y obtiene una ganancia, puede evitar tributar por esa ganancia si destina el importe obtenido a comprar otra vivienda habitual dentro de los plazos legales. Requisitos principales para aplicar la exención Para aplicar esta exención, deben cumplirse varios requisitos: La vivienda transmitida debe ser vivienda habitual. La nueva vivienda también debe tener la consideración de vivienda habitual. La reinversión debe realizarse dentro del plazo legal. Si no se reinvierte todo el importe obtenido, la exención será parcial. Si la vivienda vendida tenía hipoteca pendiente, el importe a reinvertir se calcula descontando el principal pendiente del préstamo. La Agencia Tributaria recuerda que la exención no opera de forma automática: el contribuyente debe manifestar su voluntad de acogerse a ella y cumplir los requisitos de vivienda habitual, plazo y reinversión. ¿Qué plazo existe para reinvertir? La regla general es clara: la reinversión debe efectuarse en un plazo máximo de dos años, anteriores o posteriores, desde la venta de la vivienda habitual. Esto significa que pueden computar tanto cantidades pagadas antes de vender la vivienda como cantidades pagadas después, siempre que estén dentro de ese intervalo de dos años. La propia Agencia Tributaria indica que la reinversión puede hacerse de una sola vez o sucesivamente, siempre dentro del plazo de dos años desde la transmisión. ¿Qué ocurre si la nueva vivienda está en construcción? La consulta V0620-25 es especialmente relevante porque aborda la compra de una vivienda en construcción. En estos casos, la Dirección General de Tributos recuerda que, conforme a la doctrina del Tribunal Supremo, no basta con pagar cantidades al promotor dentro del plazo de dos años. Además, la construcción debe finalizar dentro del plazo aplicable. La DGT asume el criterio jurisprudencial según el cual, cuando la reinversión se realiza en una vivienda en construcción, deben cumplirse dos condiciones: Primera condición: aplicar el importe obtenido por la venta de la anterior vivienda habitual a la construcción o adquisición de la nueva vivienda dentro del plazo de reinversión de dos años. Segunda condición: que la construcción finalice dentro del plazo de cuatro años desde el inicio de la inversión, salvo que proceda una ampliación por las causas previstas reglamentariamente. Por tanto, si se compra una vivienda sobre plano o en construcción, es fundamental controlar no solo la fecha de venta y los pagos realizados, sino también la fecha de inicio de la inversión y la fecha prevista de entrega. ¿Computan los pagos realizados antes de vender la vivienda anterior? Sí, pero con límites. La DGT aclara que los pagos realizados antes de vender la vivienda anterior pueden considerarse reinversión, siempre que se hayan efectuado dentro de los dos años anteriores a la transmisión. En el caso analizado, los contribuyentes hicieron un pago de reserva en noviembre de 2023 y tenían previsto vender su vivienda habitual en marzo de 2025. Al estar dentro de los dos años anteriores a la venta, ese pago podría computar como importe reinvertido, siempre que se cumplan el resto de requisitos. En cambio, si las cantidades entregadas al promotor se hubieran pagado fuera de ese plazo de dos años anteriores, no tendrían la consideración de importe reinvertido a efectos de la exención. ¿Hay que usar exactamente el dinero obtenido por la venta? No necesariamente. Uno de los aspectos más importantes de la consulta es que no se exige que el dinero reinvertido sea materialmente el mismo que se obtuvo por la venta de la vivienda anterior. Es decir, puede haberse pagado parte de la nueva vivienda con fondos propios, con financiación bancaria o con cantidades disponibles antes de la venta. Lo relevante es que, dentro del plazo legal, se haya destinado una cuantía equivalente al importe que debe reinvertirse. Este criterio es coherente con la doctrina administrativa y jurisprudencial que admite que no resulta imprescindible emplear físicamente el mismo dinero obtenido en la venta. ¿Qué pasa si la vivienda vendida tiene hipoteca pendiente? Cuando la vivienda transmitida tiene una hipoteca pendiente, la normativa establece una regla favorable para el contribuyente. A efectos de la exención por reinversión, el importe obtenido en la venta no es necesariamente el precio total de venta, sino el resultado de restar al valor de transmisión el principal del préstamo hipotecario pendiente de amortizar en el momento de la venta. Por ejemplo, si una vivienda se vende por 250.000 euros y queda pendiente una hipoteca de 80.000 euros, el importe a considerar a efectos de reinversión será, en principio, 170.000 euros, sin perjuicio de los gastos y cálculos concretos que correspondan. Esta regla es clave, porque reduce el importe que el contribuyente debe reinvertir para poder aplicar la exención total. ¿Puede aplicarse la exención si se pide una nueva hipoteca? Sí. La DGT confirma que

Leer más »

Herencias sin herederos: cómo avisar a Hacienda y ganar un 10 %

Herencias sin herederos: cómo avisar a Hacienda y ganar un 10 % 28 de septiembre de 2025 ¿Sabías que en España puedes ganar un 10 % del valor de una herencia si avisas a Hacienda de que el fallecido no tiene herederos? Parece un secreto a voces, pero lo cierto es que la ley lo permite y cada año se pagan miles de euros a particulares que denuncian estas situaciones. En este artículo de Piñero Robledillo Abogados te contamos en detalle qué son las herencias sin herederos, cómo funciona el premio del 10 % por avisar, qué requisitos debes cumplir y qué pasos seguir para no perder esta oportunidad. ¿Qué pasa con una herencia sin herederos? Cuando alguien muere sin testamento y sin familiares con derecho a heredar, sus bienes no se pierden: pasan automáticamente al Estado. Es lo que se conoce como herencia vacante. Ahora bien, la Administración no siempre detecta a tiempo estas situaciones. Por eso, el Real Decreto 1373/2009 establece un incentivo: quien avise puede llevarse un premio económico del 10 %. El premio del 10 %: cómo funciona En la práctica, el sistema funciona así: Un particular detecta que una persona fallecida no tiene herederos. Aporta la información a Hacienda, identificando bienes y valor aproximado. Si la Administración comprueba que efectivamente se trata de una herencia vacante, reconoce al denunciante un premio del 10 % del valor de lo heredado por el Estado. Por tanto, no es un mito: se trata de un derecho legalmente regulado que ya ha supuesto más de 2 millones de euros pagados en premios desde 2015, según datos publicados por Newtral. ¿Quién puede reclamar el premio? No cualquiera puede hacerlo. Para poder beneficiarte, debes cumplir con estas condiciones: No tener relación oficial con el fallecido ni ser funcionario que por tu cargo debías conocer la herencia. Aportar información suficiente sobre el fallecido y sus bienes. Demostrar que no hay herederos legítimos (cónyuge, hijos, padres, hermanos). Actuar antes de que Hacienda lo descubra por sí misma. En definitiva, la clave está en aportar valor a la Administración: si eres tú quien descubre y demuestra la existencia de la herencia sin herederos, te corresponde el premio. Ejemplo práctico Imagina que un vecino solitario fallece, sin familia conocida. Tú sabes que tenía una vivienda valorada en 150.000 €. Si denuncias la situación a Hacienda y se confirma que no hay herederos, el Estado se quedará con la casa. A ti te correspondería un 10 % del valor: 15.000 € como premio por tu aviso. Como ves, no se trata de una cifra menor. Qué pruebas necesitas Para que la denuncia sea efectiva, debes aportar documentación que permita acreditar: La identidad del fallecido. La inexistencia de herederos. Los bienes que poseía (viviendas, cuentas bancarias, vehículos). Cualquier otro dato útil para la investigación. Sin pruebas sólidas, Hacienda no podrá reconocer el premio. Datos recientes que llaman la atención Entre 2015 y 2022, el Estado ingresó más de 52 millones de euros por herencias sin herederos. En ese mismo periodo, se pagaron 2 millones de euros en premios a particulares que avisaron. Las comunidades que más herencias vacantes acumulan son Madrid y Castilla y León. Estos datos muestran que es un fenómeno mucho más común de lo que parece. Preguntas frecuentes ¿Hay que pagar impuestos por el premio?Sí, el premio tributa como ganancia patrimonial en la declaración de la renta. ¿Qué pasa si luego aparece un heredero?Si aparece un heredero legítimo con derecho a la herencia, la denuncia pierde efecto. ¿Puedo denunciar una herencia si no tengo pruebas?Puedes hacerlo, pero sin pruebas no se te reconocerá el premio. ¿Dónde se presenta la denuncia?Ante la Delegación de Hacienda correspondiente al lugar de residencia del fallecido.     El régimen de herencias sin herederos abre la puerta a que particulares colaboren con la Administración. Si avisas a Hacienda y tu denuncia se confirma, puedes obtener el 10 % del valor de la herencia. En Piñero Robledillo Abogados, especialistas en sucesiones y herencias, te asesoramos sobre cómo preparar la denuncia, qué pruebas necesitas y cómo asegurar el cobro del premio. Contacta con Piñero Robledillo Abogados y resuelve tus dudas sobre herencias sin herederos y el premio del 10 % de Hacienda. Etiquetas: Herencia Fiscal Derecho Compartir: Buscar Categorias Derecho mercantil Derecho penal Derecho laboral Derecho civil Derecho fiscal Últimos posts edit post Qué hacer ante un despido improcedente: guía legal paso a paso 22 de septiembre de 2025 edit post Plazo de prescripción en el cártel de coches: hasta junio de 2026 puedes reclamar 11 de septiembre de 2025 edit post STS 1125/2025: El Tribunal Supremo delimita el derecho al honor de las personas jurídicas frente a la libertad de expresión 10 de septiembre de 2025 edit post Oferta vinculante confidencial por email: ¿es válida según la Ley de Eficiencia de la Justicia? 9 de septiembre de 2025 edit post Sentencia favorable: instalación de salida de humos en restaurante frente a la negativa de la comunidad de propietarios 8 de septiembre de 2025 edit post Atribución de vivienda en custodia compartida 2 de septiembre de 2025 edit post El Tribunal Supremo refuerza las garantías de los administradores en casos de responsabilidad tributaria 1 de septiembre de 2025 edit post El Tribunal Supremo aclara el concepto de “precario” cuando el ocupante es coheredero 1 de septiembre de 2025 edit post El Tribunal Supremo refuerza la protección de las marcas frente a usos confusos 1 de septiembre de 2025 edit post El Tribunal Supremo y los seguros de vida 1 de septiembre de 2025 edit post El Tribunal Supremo fija los límites de la legítima defensa 1 de septiembre de 2025 edit post El Tribunal Supremo confirma que acceder al móvil de la pareja sin permiso y difundir sus datos es delito 31 de agosto de 2025

Leer más »

El Tribunal Supremo refuerza las garantías de los administradores en casos de responsabilidad tributaria

El Tribunal Supremo refuerza las garantías de los administradores en casos de responsabilidad tributaria 1 de septiembre de 2025 El pasado 20 de mayo de 2025, el Tribunal Supremo (STS 2161/2025, ECLI:ES:TS:2025:2161) dictó una sentencia de gran trascendencia en materia de responsabilidad tributaria de administradores sociales, aclarando aspectos clave sobre su naturaleza y sobre la carga de la prueba en estos procedimientos. ¿Cuál era el caso? En primer lugar, un administrador fue declarado responsable subsidiario de las deudas por IVA correspondientes a los ejercicios 2006 a 2008, así como de las sanciones impuestas a la sociedad que dirigía. Tras agotar varias instancias, el asunto llegó al Tribunal Supremo, que debía pronunciarse sobre tres cuestiones esenciales: Si en la derivación de responsabilidad del art. 43.1.a) de la Ley General Tributaria (LGT) se produce una inversión de la carga de la prueba (onus probandi). Si la denegación de pruebas solicitadas por el administrado supone indefensión. Si la Administración puede derivar directamente contra responsables subsidiarios sin agotar antes la vía frente a los responsables solidarios. La decisión del Tribunal Supremo El Alto Tribunal fija en esta sentencia una doctrina muy garantista para los administradores, destacando que: Naturaleza sancionadora: la responsabilidad subsidiaria del art. 43.1.a) LGT tiene un claro carácter sancionador, ya que está vinculada a la comisión de una infracción tributaria por la sociedad. No hay responsabilidad objetiva: no basta con ser administrador para responder automáticamente; es necesario acreditar una conducta reprochable (negligencia, dejación, consentimiento del incumplimiento, etc.). Carga de la prueba en la Administración: corresponde a Hacienda demostrar la falta de diligencia del administrador, aplicándose el principio de presunción de inocencia e incluso el criterio in dubio pro reo. En consecuencia, el Tribunal Supremo anuló el acuerdo de derivación, reforzando así la exigencia de motivación y prueba en este tipo de procedimientos. ¿Qué implica esta sentencia? En definitiva, este fallo constituye un importante respaldo para los administradores de sociedades, que en muchas ocasiones se ven sometidos a derivaciones de responsabilidad de manera automática, simplemente por ostentar el cargo. El Supremo recuerda que: No existe obligación de probar la propia inocencia. La Administración debe motivar y acreditar la conducta culpable. La responsabilidad de los administradores no es objetiva ni ilimitada, sino que exige culpa o negligencia. Por tanto, esta resolución supone un avance en seguridad jurídica, reforzando las garantías de los administradores frente a las actuaciones de la Agencia Tributaria.   En Piñero Robledillo Abogados asesoramos a administradores y empresas en procedimientos tributarios y de responsabilidad. Si has recibido un acuerdo de derivación o una sanción, podemos ayudarte a defender tus derechos. Etiquetas: Fiscal Derecho Tributario Agencia Tributaria Compartir: Buscar Categorias Derecho mercantil Derecho penal Derecho laboral Derecho de familia Derecho fiscal Últimos posts edit post El Tribunal Supremo refuerza las garantías de los administradores en casos de responsabilidad tributaria 1 de septiembre de 2025 edit post El Tribunal Supremo aclara el concepto de “precario” cuando el ocupante es coheredero 1 de septiembre de 2025 edit post El Tribunal Supremo refuerza la protección de las marcas frente a usos confusos 1 de septiembre de 2025

Leer más »
Escríbenos