Victoria judicial frente al Ayuntamiento de Alicante: no puede negarse la devolución de la plusvalía por no aportar inicialmente el modelo 650
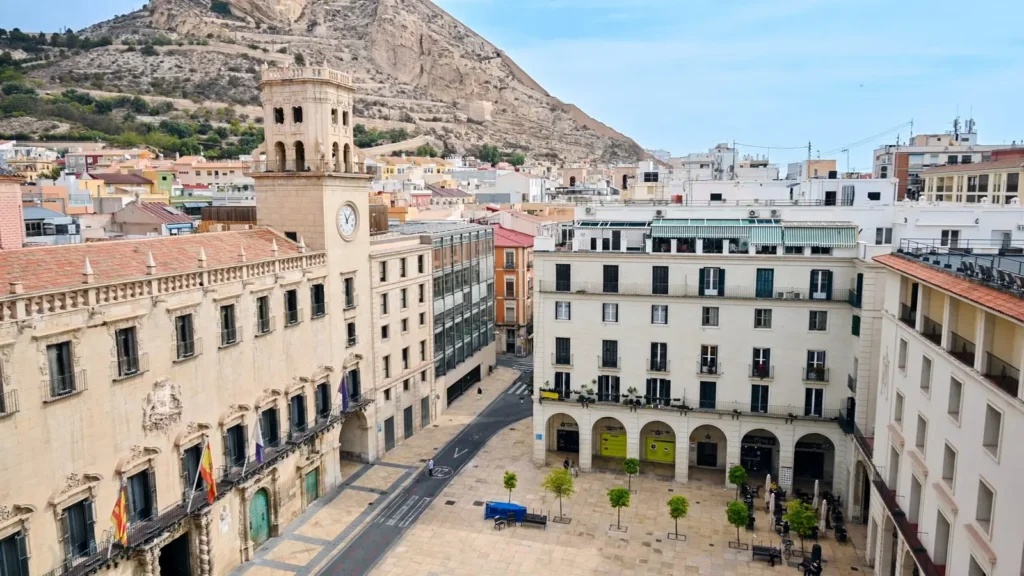
Victoria judicial frente al Ayuntamiento de Alicante: no puede negarse la devolución de la plusvalía por no aportar inicialmente el modelo 650 18 de junio de 2026 Una reciente victoria judicial frente al Ayuntamiento de Alicante confirma una cuestión clave para muchos contribuyentes: la Administración no puede negar automáticamente la devolución de la plusvalía municipal cuando se acredita que no ha existido incremento de valor, aunque inicialmente no se haya aportado el modelo 650 del Impuesto sobre Sucesiones. La sentencia estima el recurso contencioso-administrativo y reconoce el derecho del contribuyente a recuperar la cantidad ingresada indebidamente, más los intereses de demora, al considerar que la falta inicial de aportación del modelo 650 era un defecto subsanable y no podía impedir el ejercicio del derecho de rectificación dentro del plazo legal de cuatro años. ¿Qué ocurrió en este caso? El caso tiene su origen en una liquidación de la plusvalía municipal en Alicante, técnicamente conocida como Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, IIVTNU. El contribuyente transmitió un inmueble que había sido adquirido previamente por herencia. Al presentar la documentación ante el Ayuntamiento de Alicante, se hizo constar que no existía incremento de valor entre la adquisición y la transmisión. Sin embargo, el Ayuntamiento giró una carta de pago por la plusvalía municipal. Posteriormente, se solicitó la rectificación de la autoliquidación y la devolución del ingreso indebido. La Administración denegó la devolución alegando que no se había aportado en plazo el modelo 650 del Impuesto sobre Sucesiones, aunque sí constaba la escritura de herencia y, por tanto, existían datos suficientes para conocer el valor de adquisición. La clave de la sentencia: el modelo 650 no puede convertirse en una barrera automática La sentencia es especialmente relevante porque analiza si la falta inicial del modelo 650 puede justificar que el Ayuntamiento de Alicante niegue la devolución de la plusvalía municipal. Y la respuesta judicial es clara: no. El Juzgado entiende que, aunque la ordenanza municipal exigiera la aportación del modelo 650 en determinados supuestos, la ausencia inicial de ese documento no podía impedir de forma automática el derecho del contribuyente a solicitar la rectificación y la devolución del ingreso indebido. La razón es sencilla: la Ley Reguladora de las Haciendas Locales establece que, para acreditar la inexistencia de incremento de valor, deben aportarse los títulos que documenten la adquisición y la transmisión. Es decir, la ley no permite que un requisito formal se convierta en un obstáculo absoluto cuando la inexistencia de incremento de valor puede comprobarse con la documentación aportada. El Ayuntamiento debió requerir la subsanación Uno de los puntos más importantes de esta victoria judicial frente al Ayuntamiento de Alicante es que la sentencia considera que la Administración debió permitir la subsanación. La resolución judicial señala que la falta del modelo 650 no impedía al Ayuntamiento conocer el valor de adquisición, ya que este constaba en la escritura de herencia aportada. Por tanto, si la Administración consideraba necesario ese documento adicional, debió requerirlo correctamente y permitir su aportación. Lo que no podía hacer era negar definitivamente la devolución de la plusvalía municipal por una omisión documental subsanable. ¿Qué dice la sentencia sobre el plazo de cuatro años? La sentencia también recuerda una idea esencial en materia tributaria: el contribuyente puede ejercitar su derecho a la rectificación y devolución de ingresos indebidos dentro del plazo de prescripción de cuatro años. Esto significa que la falta inicial de un documento no puede vaciar de contenido ese derecho. En este caso, el juzgado entiende que la ausencia inicial del modelo 650 no podía impedir el ejercicio pleno del derecho de rectificación, especialmente cuando el documento terminó aportándose durante la tramitación administrativa. ¿Por qué es importante esta sentencia? Esta sentencia es importante porque refuerza la protección del contribuyente frente a interpretaciones excesivamente formalistas de la Administración. En la práctica, muchos ciudadanos pagan la plusvalía municipal aun cuando no ha existido ganancia real. Esto puede ocurrir en transmisiones por herencia, compraventa o adjudicación, especialmente cuando el valor de transmisión es inferior al valor de adquisición. La sentencia confirma que, si no ha existido incremento de valor, no debe exigirse el impuesto. Además, si el impuesto se ha pagado indebidamente, puede solicitarse la devolución. También confirma que el Ayuntamiento no puede imponer cargas formales de forma desproporcionada cuando la ley no las configura como requisito impeditivo absoluto. Plusvalía municipal en Alicante: cuándo puede reclamarse Puede estudiarse la reclamación de la plusvalía municipal en Alicante cuando se dé alguno de estos supuestos: Se ha vendido o transmitido un inmueble por un valor inferior al de adquisición. Se ha heredado un inmueble y posteriormente se ha vendido sin ganancia real. El Ayuntamiento ha girado una liquidación pese a que no existía incremento de valor. Se ha pagado la plusvalía municipal y después se comprueba que no correspondía. La Administración ha denegado la devolución por motivos meramente formales. En estos casos, es fundamental revisar la escritura de adquisición, la escritura de transmisión, los valores declarados y la documentación tributaria presentada. La victoria judicial: devolución de la cantidad pagada, intereses y costas La sentencia estima el recurso y anula la resolución administrativa impugnada. Además, reconoce el derecho a la rectificación y condena al Ayuntamiento de Alicante a devolver la cantidad ingresada indebidamente, junto con los intereses de demora. También impone las costas a la Administración, aunque con el límite fijado por el juzgado. Esta victoria judicial confirma que los contribuyentes no deben resignarse cuando el Ayuntamiento deniega una devolución por motivos formales, especialmente si la documentación acredita que no existió incremento de valor. Esta sentencia supone una importante victoria judicial frente al Ayuntamiento de Alicante en materia de plusvalía municipal. El juzgado confirma que el Ayuntamiento no puede negar la devolución del impuesto por no haberse aportado inicialmente el modelo 650, cuando la inexistencia de incremento de valor queda acreditada y el defecto documental era subsanable. En Piñero Robledillo Abogados estudiamos cada caso de forma individualizada para determinar si la plusvalía municipal fue
Ana Duato: por qué se repite el juicio del caso Nummaria
La repetición del juicio de Ana Duato en el caso Nummaria no significa una condena. Analizamos qué ha pasado, qué implica jurídicamente y cuál será la cuestión clave: el dolo fiscal.
Nulidad de la comisión de apertura hipotecaria: el Tribunal Supremo vuelve a proteger al consumidor
El Tribunal Supremo vuelve a pronunciarse sobre la comisión de apertura en préstamos hipotecarios. La STS 309/2026 confirma que esta cláusula no es válida automáticamente: debe superar el control de transparencia y permitir al consumidor conocer el coste real del préstamo antes de contratar.
Punto de recarga de vehículo eléctrico en garaje comunitario: qué dice el Tribunal Supremo
El Tribunal Supremo aclara cuándo puede instalarse un punto de recarga de vehículo eléctrico en un garaje comunitario sin autorización de la comunidad y qué límites existen.
Expulsión de extranjero y cumplimiento previo de pena: criterio del Tribunal Supremo
El Tribunal Supremo confirma que, en delitos graves como la agresión sexual, puede imponerse el cumplimiento previo de hasta dos tercios de la pena antes de la expulsión del extranjero, conforme al artículo 89 del Código Penal.
Condena al Fiscal General por revelación de secretos | Piñero Robledillo Abogados
El Tribunal Supremo ha dictado una sentencia histórica al condenar al Fiscal General del Estado por revelación de secretos. Analizamos las claves jurídicas del fallo, sus fundamentos y su repercusión en los derechos fundamentales.
STS 1477/2025: daño directo vs daño reflejo en la acción individual de responsabilidad de administradores
La STS 1477/2025 perfila la acción individual responsabilidad administradores y rechaza que el socio pueda reclamar “su parte proporcional” del daño social cuando se trata de un perjuicio meramente reflejo.
STS 4797/2025: el Tribunal Supremo rechaza la expulsión cuando la pena está prácticamente cumplida
La STS 4797/2025 declara improcedente la expulsión cuando la pena está prácticamente cumplida, porque deja de ser sustitución y pasa a ser una sanción añadida.
STS 4648/2025: El Supremo confirma condena por blanqueo de capitales vinculado al despiece de vehículos sustraídos
La STS 4648/2025 confirma una condena por blanqueo de capitales vinculado al despiece de vehículos robados e interpreta el concepto de domicilio para validar registros en naves y fincas.
El Tribunal Supremo modera el lucro cesante por desistimiento en arrendamiento de local de negocio
La STS 4569/2025 del Tribunal Supremo analiza el desistimiento arrendaticio en local de negocio y establece que, cuando el arrendador acepta la resolución contractual aunque sea tácitamente, la reclamación de todas las rentas pendientes no puede considerarse cumplimiento, sino indemnización. Por tanto, el lucro cesante debe moderarse en función del perjuicio real y del tiempo razonable para volver a alquilar el local.